Quien busca préstamos rápidos sin intermediarios suele tener una de estas tres preocupaciones: no pagar comisiones a un tercero, no repartir sus datos entre muchas empresas o, simplemente, saber con quién está firmando. Las tres son razonables. En esta guía explicamos qué es exactamente un intermediario de crédito, cómo reconocer si una web presta o solo te deriva, quién le paga y cuándo una comisión suya acaba en tu TAE, qué cobros por adelantado no debes aceptar nunca y en qué casos un intermediario sí te ahorra trabajo.
¿Qué diferencia hay entre un prestamista y un intermediario?
El prestamista es la empresa que pone el dinero: estudia tu solicitud, firma el contrato contigo, te ingresa el importe y te cobra las cuotas. Si algo va mal, es a quien reclamas por el préstamo.
El intermediario de crédito es, según el artículo 2.3 de la Ley 16/2011, quien interviene en la operación sin actuar como prestamista. En la práctica, puede hacer cosas muy distintas: mostrarte ofertas de varias entidades, recoger tu solicitud y enviarla a una o varias de ellas, ayudarte a preparar la documentación o incluso firmar en nombre del prestamista si este se lo encarga. Lo que no hace es prestarte su dinero.
Entre ambos extremos hay figuras intermedias que conviene distinguir:
- Agente o intermediario exclusivo. Trabaja para una entidad concreta (o unas pocas) y solo te ofrece sus productos.
- Intermediario independiente. Dice trabajar con el mercado en general y seleccionar entre varias ofertas.
- Webs de comparación o de captación. Te muestran ofertas o recogen tus datos para pasarlos a prestamistas. Algunas te redirigen a la web del prestamista; otras envían tu solicitud a varias empresas a la vez.
Lo mismo vale para los créditos rápidos sin intermediarios: la etiqueta cambia, pero la pregunta de fondo es siempre quién pone el dinero y quién firma contigo. Pedir préstamos sin intermediarios significa tratar solo con la primera figura. Pero un intermediario no es en sí mismo un problema: el problema es no saber que lo hay, no saber si te cobra o no saber a quién llegan tus datos.
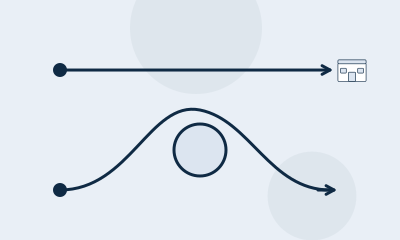
¿Cómo saber si una web presta o solo intermedia?
No siempre es evidente, porque muchas webs usan frases como «solicita tu préstamo» aunque no presten. Estas comprobaciones te sacan de dudas en pocos minutos:
- Lee el aviso legal. Toda web que presta un servicio debe identificar a la empresa que hay detrás: nombre o razón social, domicilio, correo de contacto, datos registrales y NIF. Si la empresa del aviso legal no es la misma que firmará el contrato, estás ante un intermediario o una web de captación.
- Busca la descripción de su papel. La Ley 16/2011 obliga a los intermediarios a indicar en su publicidad y en sus documentos hasta dónde llegan sus funciones y si trabajan en exclusiva con una o varias empresas o como intermediarios independientes. Una web que oculta esa información incumple esa obligación.
- Mira quién aparece en la Información normalizada europea. Ese documento, que recibes antes de firmar, identifica al prestamista y, si lo hay, al intermediario.
- Fíjate en a quién pagarás las cuotas. Si el contrato dice que pagas a una empresa distinta de la web en la que empezaste, la web era un intermediario.
- Revisa el formulario de consentimiento. Frases como «autorizo a ceder mis datos a las entidades colaboradoras» indican que tu solicitud va a llegar a más de una empresa.
Los préstamos directos online, en cambio, se reconocen porque la misma empresa aparece en el aviso legal, en la simulación, en la Información normalizada europea y en el contrato. En la guía sobre apps y empresas de préstamos rápidos repasamos qué datos de cada empresa merece la pena comprobar.
¿Quién paga al intermediario?
Hay dos modelos y conviene saber cuál se aplica en tu caso:
- Le paga el prestamista. Es el modelo de esta web y de muchas otras que muestran ofertas: el prestamista paga una comisión al intermediario cuando consigue un cliente. Tú no pagas nada aparte, aunque ese coste comercial forma parte de la estructura de precios de la entidad, como cualquier otro gasto de captación.
- Le pagas tú. El intermediario te cobra una tarifa por su servicio. La Ley 16/2011 exige que te lo comunique, que acordéis el importe en papel o en otro soporte duradero antes de firmar el préstamo y que el intermediario se lo comunique al prestamista para que lo incluya en el cálculo de la TAE.
La Ley 2/2009, que regula la intermediación de préstamos y créditos con consumidores, añade reglas propias. Si el intermediario trabaja en exclusiva para una o varias entidades, no puede cobrar nada a sus clientes. Si es independiente, solo puede cobrarte cuando el importe se ha pactado por escrito o en un soporte duradero. Y en ningún caso puede quedarse con el dinero del préstamo: la ley le prohíbe recibir de ti los fondos del contrato principal.
¿Cuánto encarece una comisión de intermediación? Un ejemplo
Un caso ilustrativo, sin relación con ninguna oferta real: necesitas 800 € y te ofrecen devolverlos en 6 cuotas mensuales con un TIN del 25 % y sin otros gastos del prestamista. Para obtener la cuota aplicamos c = P · i / (1 − (1 + i) elevado a −n), tomando como i el TIN mensual: 0,25 entre 12.
| Escenario | Cuota | Coste total | Importe total adeudado | TAE aproximada |
|---|---|---|---|---|
| Directo con el prestamista | 143,22 € | 59,32 € | 859,32 € | 28,1 % |
| Con tarifa de 60 € pagada al intermediario | 143,22 € | 119,32 € | 919,32 € | 68,5 % |
La cuota es idéntica en los dos casos, y por eso la tarifa pasa desapercibida si solo miras lo que pagarás cada mes. Pero el coste total se duplica y la TAE pasa de un 28 % a casi un 69 %, porque los 60 € se pagan al principio y se reparten en solo seis meses. Por eso la ley obliga a incluir esa remuneración en la TAE: es la cifra que te deja ver el sobrecoste. Si una web te presenta la cuota del préstamo sin decirte que además le debes una tarifa, la TAE que te enseña no es la real.
Cuando compares, pide siempre la TAE y el importe total adeudado que incluyan todo lo que vas a pagar, al prestamista y a cualquier tercero.
El cobro por adelantado: la señal que no admite excusas
La estafa más extendida en este terreno se presenta como intermediación. Alguien te contacta (o le contactas tú tras ver un anuncio), te promete un préstamo con condiciones mejores que las del mercado y, antes de enviarte el dinero, te pide un pago: «gastos de estudio», «seguro de impago», «comisión de apertura del expediente», «impuestos» o «verificación». Pagas y el préstamo no llega nunca, o llega una segunda petición de dinero.
El Banco de España advierte de que detrás de estas ofertas suele haber fraudes, y aconseja no hacer nunca desembolsos previos. Ten en cuenta además lo que dice la Ley 2/2009: el intermediario exclusivo no puede cobrarte, y el independiente solo puede hacerlo con un importe pactado por escrito antes. Un prestamista legítimo descuenta sus gastos del préstamo o los incluye en las cuotas según el contrato que firmas; no te pide una transferencia, un Bizum o una tarjeta regalo para «liberar» el dinero.
Otras señales que suelen acompañar a esta estafa:
- El contacto llega por WhatsApp, redes sociales o una llamada que no has pedido. La guía de préstamos por teléfono describe cómo funcionan esas llamadas.
- Usan el nombre de una entidad conocida, pero el correo, la web o el número no son los oficiales.
- Te meten prisa: la oferta caduca en horas si no pagas.
- No hay contrato ni Información normalizada europea antes del pago.
¿Qué pasa con tus datos cuando hay un intermediario?
Algunas webs de captación funcionan como un reparto: rellenas un único formulario y tus datos se envían a varios prestamistas, que pueden contactar contigo y, para estudiar la solicitud, consultar ficheros de solvencia. No es ilegal si has dado tu consentimiento, pero tiene consecuencias que conviene conocer:
- Recibirás más contactos comerciales, por correo, SMS o teléfono, de empresas que quizá no conocías.
- Cada entidad que estudie tu solicitud puede consultar ficheros de morosidad; la LOPDGDD reserva esas consultas a quien tiene contigo una relación o una solicitud de financiación, y cada entidad que recibe la tuya entra en ese supuesto.
- Tendrás que ejercer tus derechos ante cada empresa si quieres saber qué datos tiene o pedir que los borre. Es gratis, y si no te responden puedes reclamar ante la AEPD.
Antes de enviar un formulario, busca la lista de entidades a las que se cederán tus datos. Si no existe o es una frase vaga como «terceros colaboradores», es un motivo para no seguir.
¿Cuándo te conviene un intermediario?
Los préstamos rápidos directos sin intermediarios tienen ventajas claras: un solo interlocutor, menos empresas con tus datos y ningún riesgo de pagar dos veces. Aun así, hay situaciones en las que un intermediario aporta algo:
- Para ver varias ofertas a la vez. Comparar cinco webs una por una lleva tiempo; una web que muestra ofertas con su TAE y su ejemplo representativo te lo ahorra, siempre que no te cobre a ti.
- Para descubrir entidades que no conocías. Con una condición: comprueba a cada una antes de enviar tus datos.
- Si te asesora un intermediario independiente y transparente, que te explica sus honorarios por escrito antes y no te cobra hasta que se firma el préstamo.
No te conviene, en cambio, un intermediario que te cobra por adelantado, que no te dice quién prestará el dinero o que reparte tus datos sin decirte entre quién.
¿Están supervisados prestamistas e intermediarios?
Depende del tipo de empresa. Los bancos y los establecimientos financieros de crédito necesitan autorización y figuran en los Registros Oficiales de Entidades del Banco de España, que los supervisa. Pero, según el propio Banco de España, conceder créditos e intermediar entre clientes y entidades no son actividades reservadas: pueden hacerlas otras empresas que no están supervisadas por él, y eso es legal hoy. Muchas empresas de préstamos rápidos funcionan así; tienen que estar registradas donde corresponde y cumplir la Ley 16/2011 igual que cualquier prestamista.
Para quien intermedia con consumidores, la Ley 2/2009 exige inscribirse en el registro de la comunidad autónoma donde tiene su domicilio social antes de empezar a operar; las empresas con domicilio fuera de España se inscriben en un registro estatal. Si una web dice ser banco o establecimiento financiero de crédito, compruébalo en el registro del Banco de España; si no lo es, busca en su aviso legal sus datos registrales y su NIF.
Esto podría cambiar. Desde enero de 2026 se tramita un texto, todavía en fase de anteproyecto y sin efecto hoy, según el cual cualquier empresa que conceda crédito al consumo necesitaría estar autorizada por el Banco de España y quedaría bajo su vigilancia.
Antes de firmar con quien sea
Tanto si contratas directamente como si llegas a través de un intermediario, tus derechos frente al préstamo son los mismos. Durante 14 días naturales desde la firma puedes dejar sin efecto el contrato sin justificarlo, reintegrando lo prestado más el interés de los días en que dispusiste del dinero; puedes amortizar antes de tiempo con una compensación limitada si el tipo es fijo; y si te deniegan el préstamo por la consulta a un fichero, deben decirte cuál.
Pide solo lo que puedas devolver. Un retraso añade intereses de demora y comisiones que no recoge la TAE, y puede llevar tu nombre a un fichero de morosos. Si te cuesta pagar, la OMIC de tu ayuntamiento y las asociaciones de consumidores te orientan gratis; frente a un banco o un establecimiento financiero de crédito que no atiende tu queja, puedes dirigirte al servicio de reclamaciones del Banco de España. Si figuras ya en un fichero y te preocupa que te rechacen, la guía qué mira una entidad antes de aprobar un préstamo explica qué puedes revisar antes.
Si lo que buscas son importes muy pequeños, en nuestra web hermana explicamos cómo funcionan los minicréditos sin intermediarios. Y si quieres un método completo para comprobar a cualquier empresa, lee la guía de préstamos rápidos y seguros.
¿Qué papel tiene esta web?
Esta web no presta dinero ni decide sobre tu solicitud. Muestra ofertas de entidades socias con su TAE y su ejemplo representativo, y cuando eliges una, la solicitud la haces con esa entidad, que estudia tu caso y firma contigo. No te cobramos nada: algunas entidades nos pagan una comisión cuando alguien solicita a través de nuestra web, y eso no cambia lo que pagas. El orden de las ofertas lo fija el proveedor que nos las facilita y no es una recomendación. Antes de solicitar, comprueba en la web de cada entidad que es ella quien presta, como se explica más arriba.










